
柏林 | 新克尔恩 | 多户住宅楼 | 650万欧元,约3.74%收益率
柏林新克尔恩区的一栋多户住宅楼,售价650万欧元,毛收益率3.74%——乍看之下是典型的柏林公寓楼投资。但如果把它当作投资性房产认真核算,就会明白:如果租金具有可持续性,3.74%在柏林属于中上水平;而如果该建筑位于社会保护区(Milieuschutz)、冷租低于市场水平,那就属于中下水平。本文将分析新克尔恩的微观地段,梳理购买价格倍数,完整推演一个现金流情景,并说明在出价前必须核实哪些事项。
柏林投资市场中的新克尔恩
新克尔恩并非一个统一的市场,而是两个。凡是笼统地投资”新克尔恩”的人,都忽视了以罗伊特、席勒和罗尔贝格街区为中心的都市化北部,与以布里茨、布科和鲁多为代表的郊区化南部之间的根本差异。两者的价格差可达30%至40%——租户结构、销售周期和退出方式也大相径庭。
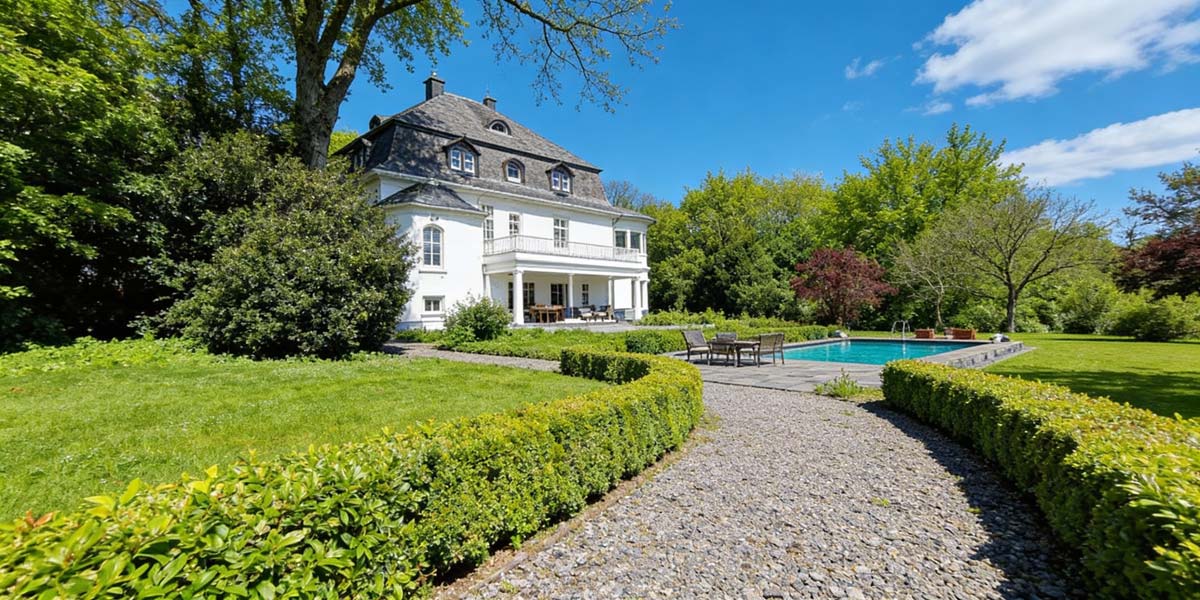
新克尔恩北部:没有克罗伊茨贝格地址的克罗伊茨贝格价位
北部区域与克罗伊茨贝格直接接壤,价格水平已基本追平。地段良好的存量房购买价格倍数在25至32之间,在韦泽大街或迈巴赫河畔等顶级地段甚至更高。特点是:年轻、收入较高的租户比例高,流动性大,因此在重新出租时有较好的租金调整空间——前提是不受社会保护区规定的限制。
新克尔恩南部:收益更强,但取决于地段
在布里茨、布科和格罗皮乌斯城,倍数在18至23之间。这对纯粹追求现金流的投资者更具吸引力——但在租户群体、社会结构和现代化改造空间方面存在结构性风险。作为联合国教科文组织世界遗产的马蹄形住宅区是一个特殊案例,附加有额外的文物保护要求。
微观地段核查:哪些街区吸引哪些买家
罗伊特街区和韦泽大街是国际存量持有者的热门目的地;席勒街区和里克斯多夫则被视为尚未被充分估值、具有价格上涨潜力的内行推荐地段。南部则以具有长期视野的家族办公室资本为主导。
新克尔恩典型的卖方结构
在新克尔恩购买公寓楼的买家,很少能从专业存量持有者手中购得——他们往往选择持有。卖方结构较为特殊,这也解释了为何有如此多的交易在场外进行:
- 继承人共同体:迄今为止最常见的卖方类型——通常有多名继承人,专业知识有限,因内部纠纷而面临出售压力,常常低于市场价值出售。
- 柏林老房主(第二代):因年事已高或下一代对物业管理不感兴趣而出售。租金水平往往偏保守,因此常存在租金上涨潜力。
- 重组中的家族办公室:进行投资组合清理——出售较小的资产,以便将资金重新配置到更大的项目中。
- 维修积压后的紧急出售:业主无力承担建筑能源法(GEG)要求和利息负担——存在实质性风险,但也带来真正的价格折让。
价格水平与收益率对比
下表展示了新克尔恩各微观地段公寓楼的典型价格区间——并与柏林全市平均水平进行对比。数据基于建于1960年之前、已出租的存量房产。
| 微观地段 | 购买价 €/m² | 冷租 €/m² | 购买价格倍数 | 毛收益率 |
|---|---|---|---|---|
| 罗伊特街区 / 韦泽大街 | 5,500–7,500 | 13–16 | 28–34 | 2.9–3.5% |
| 席勒街区 / 克尔纳公园 | 4,800–6,500 | 12–14 | 26–30 | 3.3–3.8% |
| 里克斯多夫 / 理查德广场 | 4,500–6,000 | 11–13 | 24–28 | 3.5–4.1% |
| 布里茨 / 布科 | 3,200–4,500 | 9–11 | 20–24 | 4.1–5.0% |
| 柏林全市平均(多户住宅) | 4,500–6,000 | 11–13 | 24–28 | 3.5–4.1% |
该具体房产的定位
按650万欧元购买价和3.74%的毛收益率计算,隐含的年净冷租约为243,000欧元,购买价格倍数约为26.7——与席勒街区/里克斯多夫的水平一致。计算细节请参见毛收益率计算与净收益率计算。
26.7倍数何时才算真正合理
在新克尔恩,只有当租金低于市场水平或存在现代化改造潜力时,接近27的倍数才算合理。如果指数租金已在租金指导价上限处被完全用尽,那么这一价格就显得过于激进。
在新克尔恩,26至27的购买价格倍数只有在租金上涨潜力仍可挖掘时才算合理。如果租金已达到当地租金指导价上限,且该建筑受社会保护区规定约束,那么3.74%将是未来数年的收益率平台期——而非起点。
现代化改造带来的杠杆效应:改造前/改造后
下表展示了在不受社会保护区限制的房产中,通过规范的现代化改造和租金调整,购买价格倍数会如何变化——作为对价值创造的合理性检验:
| 状态 | 冷租 €/m² | 当前倍数 | 5年后倍数 | 毛收益率 |
|---|---|---|---|---|
| 存量未改造 | 10.50 | 26.7 | 27.5 | 3.7% |
| 指数租金已用尽 | 11.80 | 23.8 | 24.5 | 4.2% |
| 现代化改造+重新出租 | 13.50 | 20.8 | 21.4 | 4.8% |
| 高端全面翻新 | 15.50 | 18.1 | 18.6 | 5.5% |
社会保护区(Milieuschutz):被低估的收益杀手
新克尔恩北部大部分区域位于依据《德国建筑法典》(BauGB)第172条设立的社会保护区内。这对投资者而言意味着严重后果,而这些后果在毛收益率评估中往往完全被忽略。正如房产估值指南中所述,审查保护区规定属于强制性尽职调查内容——必须在做出购买价格承诺之前完成。
现代化改造与费用分摊
- 现代化改造附加费上限:全国范围内限定为每年现代化改造成本的8%;在社会保护区内还需另行审批,且往往只能部分分摊给租户。
- 柏林封顶线:柏林的租金上涨在三年内被限制在15%以内——即便没有社会保护区规定也是如此。
- 标准提升受限:豪华翻新(门房服务、加装电梯、高端卫浴、第二卫生间)在保护区内需要审批,且大多会被驳回。
- 强制性节能改造:即便如此,仍必须满足GEG的能源要求——却无法完全分摊成本。这正是收益被挤压之处。
退出、优先购买权与终止合同的限制期
- 分割转让禁令:依据《住宅所有权法》(WEG)将房产分割为产权公寓需经审批,且实际上常被阻止——这在很大程度上排除了”分割后逐套出售”的退出策略。
- 区政府优先购买权:新克尔恩区历来积极行使这一权利——交割风险是真实存在的,可能使收购在提交购房合同后延迟长达两个月。
- 规避协议:买方可通过合同承诺遵守社会性条件(租金上限、不进行豪华翻新、不申请WEG分割)来规避优先购买权——通常期限为20年。
- 《德国民法典》第577a条终止限制期:分割转让后,柏林对因自用或经济利用而终止租约设有10年的限制期——这与最终买家的退出策略密切相关。
- 空置受限:依据禁止住房挪用的规定,为提高租金而进行的投机性空置属违法行为,将被处以罚款。
对计算的实际影响
受社会保护区限制的房产,其倍数相较于同类不受限制的房产应折让1.5至3.0。若以26.7倍数购买一栋租金已被完全用尽的保护区房产,实际上相当于以自由市场28至29的倍数买入。

收益分析:从毛收益3.74%到现实的净收益
公布的3.74%毛收益率,是年净冷租除以购买价——未扣除附加费用、运营成本,也未计入租金损失准备。若要做出严谨的投资决策,还需进一步核算。
购房附加费用:实际需要额外支付的部分
柏林目前的房地产转让税为6.0%。加上公证及土地登记费(约1.5%至2%),以及可能产生的中介佣金,购房附加费用总计达7.5%至13.5%。以650万欧元计算,这意味着还需额外支付49万至88万欧元。详情请参见购房附加费用计算、公证费用计算以及各联邦州房地产转让税对比。
运营成本详解
下表列出了柏林老式公寓楼典型的运营成本项目——作为连接毛收益率与净收益率的桥梁:
| 项目 | €/m² 每年 | 占冷租比例 | 示例年度金额 |
|---|---|---|---|
| 物业管理费用 | 3.50–5.00 | 3–4% | 9,700 |
| 不可分摊的房屋成本 | 2.00–3.50 | 1.5–3% | 6,100 |
| 维修储备金 | 12.00–18.00 | 10–14% | 36,500 |
| 租金损失准备 | 2.50–4.00 | 2–3% | 6,100 |
| 资本性支出储备(节能相关) | 8.00–15.00 | 6–12% | 24,300 |
| 运营总成本 | 28.00–45.50 | 22–36% | 82,700 |
详情请参见维修储备金。对于1978年之前建造的房产,未来10至15年内的资本性支出储备现实估算应为每平方米400至800欧元的翻新需求。
1960年前建筑的强制性GEG改造项目
- 供暖系统更换义务:使用超过30年的供暖系统必须强制更换;达到规定门槛后须满足65%可再生能源比例的要求。
- 顶层楼板保温义务:若尚未保温,须达到GEG规定的最低保温标准。
- 水力平衡:拥有六套及以上住宅单元的建筑须强制执行。
- 热水及供暖管道保温:适用于未供暖区域(如地下室)。
- 能源证书义务:出售及重新出租时具有强制性;对于较小的建筑,有时须提供按需能耗证书。
完整现金流情景(示例计算)
基于650万欧元购买价、60%债务融资比例、4.0%贷款利率、2.0%还本比例、9%购房附加费用的保守测算:
| 项目 | 每
你可能也喜欢 发现更多 |
|---|


