AI 估价几分钟内获知房产价值,9.99 欧元起立即估价估价

建造一个半独立式的房子。节省成本和精力

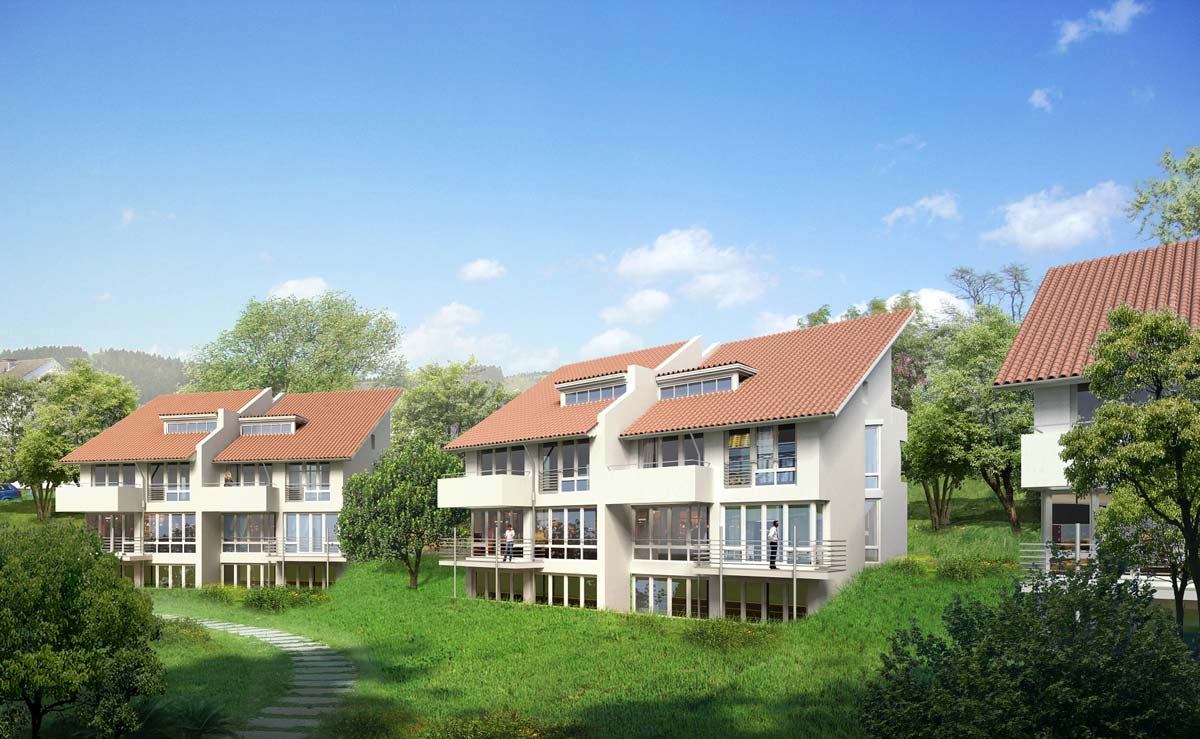
建造半独立式房屋 – 半独立式房屋比独立式房屋更便宜。到底能省多少钱,很多建筑商一看就无法估计。在Lukinski,我们很乐意为您提供关于建造半独立式房屋时的潜在节约建议。然而,半独立式房屋也有一些限制–需要一些灵活性。我们的半独立式房屋专家希望与你分享一些想法。也许半独立式房屋正好适合你的生活形式? 为什么半独立式房屋有助于节约 在建造半独立式房屋时,省钱的理由重达数倍。半独立式房屋建设的有利因素在于:1. 较小的地块面积 省略了外墙,因为两个单元都是相连的。 两栋房子的单一屋顶结构。 如果供暖和热水供应一起使用,半独立式房屋甚至可以节省更多。虽然大型供暖系统的购买价格也比单户住宅高约百分之十到二十,但大型供暖系统可以带来高达60%的节省。 如果将两栋独栋别墅的建筑成本与半独立式住宅的建筑成本相比较,就能一眼看出节约潜力。这种建筑方法减少了八面外墙的面积,因为通过组装房屋可以节省一个墙体面积。这种中间墙体也不需要特别的隔热措施来防止热损失。你的半独立式房屋的确切节约可能性,只能在每个人的情况下精确计算。 准确计算节约机会 基本上可以说,建筑物越大,节省的成本就越高。平均而言,建造两道墙的成本约有三分之一可以节省。卢金斯基的专家团队将很乐意为您提供更多的信息和建议,为您节省半独立式房屋。联合供热系统、电气安装和热水供应为半独立式住宅的建造提供了额外的节约机会。在很大程度上也可以预计到更有利的成本估算,因为合同规模更大,期限更长,因此对相关建筑公司来说更有利可图。 大大节省了土地成本 如果是独立式房屋和公寓楼,必须与邻居保持法定的最小距离。这就减少了可建面积。例如,独立式房屋的建筑地块必须比房屋总共宽6米。如果是半独立式房屋,这个最小距离就不适用,在足够大的建筑地块上可以建造更多的平方米。地块长度为100米,需要的建筑用地就减少了300平方米–由于没有最小距离的要求,沿长度方向有3米可用于生活空间。如果假设建筑地块每平方米的价格为100欧元,这意味着可以节省30,000欧元。 如果建筑地块价格较低,或者可以省去一个较大的花园,那么半独立式房屋的成本节约就会低一些。要建的地块越小,半独立式房屋的节省就越小。然而,在城市地区,半独立式住宅是一种非常有吸引力的方式,可以从昂贵的建筑地块中获得最大的收益。在土地成本和建筑成本方面可以有相当大的节省。 半独立式住宅的生活 一般来说,半独立式房屋的转售价值是相当高的。 指南:市场价值。半独立式房屋的需求量很大,也是因为可以在一个屋檐下容纳几代人。大家庭或那些想成为一个家庭的人,但也有新的生活概念,如Airbnb,可以用半独立式的房子出色地实施。父母、孩子–每个人都能在这个半独立的房子里找到空间。在此期间,它可以在常规的租赁市场上出租。 除了更好地利用建筑土地所带来的节约外,单一屋顶建筑也带来了经济上的好处。对于两栋房子,只需要一个屋顶,必须进行隔热处理。能源成本的降低也是可以预期的。在大多数情况下,半独立式房屋的地块比独立式房屋要小。这就是为什么半独立式房屋是房地产市场上最受欢迎的房产之一的原因。通常情况下,半独立式房屋可以获得良好的价格,而且可以很快找到买家。 半独立式住宅的最大节约潜力 半独立式房屋比两个独立式独栋房屋少了一堵墙。这不仅降低了建筑成本,而且还降低了半独立式房屋的供暖成本。然而,必须承认,目前独立式房产的隔热性能也非常好。由于非常好的外墙保温,现代建筑通过墙壁损失的能量明显减少。 然而,共同使用的供暖系统的运行成本被分摊到更大的居住面积上,这意味着半独立式住宅的设计具有进一步的财务优势。分摊的维护和修理费用大约是两个独立的传统加热系统的一半。这每年可节省几百欧元。 然而,半独立式房屋的最大成本优势在于其建筑。房屋建成后,半独立式房屋比具有相同居住空间的同类独栋房屋最多可便宜5万欧元。 建造半独立式房屋前的考虑因素 根据发展规划和法律要求,这两户人家必须给外界一个统一的印象。这限制了业主的设计选择。因此,随后对阁楼的扩建,例如插入雨棚,只能对整个半独立式房屋进行。对于单一的半独立式房屋,将不发放扩建阁楼的建筑许可证。 另外,许多装修措施只有在与下半场的业主协商后才能进行。这也适用于对屋顶和其他外部可见区域的维修。如果计划改用另一种能源、区域供热或对供热系统进行全面现代化改造,两个业主必须首先就解决方案达成一致。 公用墙阻止了房间内进一步的窗户。然而,通过巧妙的规划,这不应该是一个主要的不利因素。然而,在半独立式房屋中,只有来自三个方向的光线。根据建筑工地和开发项目的位置,有可能其中一栋半独立式房屋的窗户是朝南的,而另一栋则是长期朝北的暗窗。因此,在购买之前,与专业人士讨论建筑场地和可能的发展是很重要的。我们卢金斯基公司是一个有能力和可靠的合作伙伴,可以解决所有问题。 靠近邻居–不利因素? 不应担心来自邻家的噪音。对于半独立式房屋,在规划时要考虑到特别好的隔音效果。然而,敲击、钻孔或室内音乐的噪音可以穿透墙壁。在花园里也可以是类似的情况。根据对居住地点的要求,一个有很多孩子的家庭可以在露台上度过轻松的下午。然而,同样地,当家庭成员或朋友占用半独立式房屋时,也会出现紧张关系。持续的存在创造了一种可能不希望长期存在的亲密关系。 半独立式住宅一目了然 如果土地的价格很高,值得购买或建造半独立式房屋。所需的地块面积越小,节省的费用就越多。此外,当土地价格特别高时,也有优势。该地区的平方米价格越贵,建造半独立式房屋的成本就越高。 房屋内和周围的共享设施可以进一步降低生活成本。屋顶、暖气和其他设施的维护和修理由双方共同承担。一个缺点可能是在转换措施的情况下存在的使用限制–如果它们影响到室外区域。应特别注意复式楼的方向,以便每一半都有足够的日光。 你想建一个半独立式的房子吗? 有关您购买房产或新建半独立式房屋的所有问题,请联系我们。作为黑森州和莱茵兰-法尔茨州地区的在线房地产代理商,Lukinski有许多位置非常有利的地块,非常适合建造半独立式房屋。我们也很乐意就建筑的基本问题、房屋的朝向和利用的可能性–例如出租,向您提供建议。如果你想建造一个半独立式的房子,Lukinski是你经验丰富的合作伙伴。

阅读更多 ›
为财产筹资的建筑储蓄合同

建筑物储蓄合同 – 建筑物储蓄合同是为房地产融资的一种方式。 更多:信贷指南。这种合同是在建筑协会投资的,储蓄者有义务在一定时期内储蓄一个固定的金额。商定的bauspar费率决定了利率、储蓄和赎回期以及成交费等内容。一旦合同规定的金额存完,储蓄者就有权获得剩余金额的贷款。鲍斯帕尔电价通常在18至20年之间,其中7年是单独的储蓄期。 建筑储蓄合同一目了然。房地产融资的储蓄合同 不动产融资的可能性 必须在一定时间内存下固定的金额 确定利率、可能的最低合同期限、分配时的最低信贷余额等。 期限通常为18至20年,其中7年为储蓄期 储蓄后,储蓄者有权获得余下金额的贷款。 回到维基。房地产

阅读更多 ›

干式建筑作为建筑物的一种轻质结构方法

干式建筑 – 干式建筑指的是建筑物内部不是由混凝土或石头制成的部分,也不是建筑物承重元素的一部分。 更多:所有文章。因此,干式建筑是一种建筑方法,在这种方法中,墙壁或地板是用栏杆和石膏板建造或包覆的,没有砂浆的帮助。这包括通过铺设纤维板而形成的墙壁或地板,例如。 干式建筑一目了然。室内建筑的可持续转型 建筑物内部不是由混凝土或石头制成的、不属于承重元素的部分。 轻质建筑,墙壁或地板由栏杆和石膏板建造或包覆,没有砂浆。 这些措施包括。安装纤维板或木板而形成的墙面、地板、天花板或类似的东西 回到维基。房地产

阅读更多 ›

在建筑当局的建筑档案

建筑局的建筑档案–在处理建筑申请时,负责人会在建筑局建立建筑档案。 访问Lukinski.one。该文件包含所有与建筑项目有关的平面图、文件、静力学和建筑计划。这些文件对主管的建筑监督机构颁发建筑许可证非常重要。如果你想出售你的房产,在建筑管理局检查建筑档案是有用的,除此之外。 在建筑管理局的建筑档案一目了然。与建筑项目有关的文件 将由负责的书记员创建 包含平面图、文件、结构分析和建筑计划等文件。 对授予规划许可具有重大意义 洞察力在出售房产时是有用的 回到维基。房地产

阅读更多 ›

建造房屋–这些是你将产生的费用

建房是许多人珍视的一个梦想。你自己的四面墙,自我决定和以财产形式的投资。然而,其中涉及许多费用,在你决定建房之前,你应该首先考虑你的财务状况,明确建筑融资。要问的问题很多,包括你的权益资本、你的每月开支,也包括你的生活状况和你对未来的计划。因此,在你开始计划之前,第一步应该是有一个坚实的基础来建立。 建筑项目融资时需要考虑的8个问题 经过深思熟虑,你现在已经做出决定,想迈出建房的步伐。现在你想开始规划你自己的家,但你该从哪里开始呢?建筑融资是实现你愿望的基础。但是,你需要什么建筑贷款,你在哪里可以得到好的报价,目前的利率如何?在考虑建筑融资时,一定要遵循这9个提示。但是要小心,因为融资危机对未来房主的打击比你想象的要快。因此,要武装自己以应对最大的金融危机。 贷款金额–你想在哪些价格范围内建房? 贷款金额是你应该考虑的第一个重要问题。当然,这也取决于你自己的资产和你对新房产的想法,但计算出一个缓冲区总是很重要的。在建造房屋时,许多事情都可能出错,而且可能出现超出计算范围的额外费用。为了避免陷入困境,你应该在你需要的贷款金额中加入一个缓冲。还值得知道的是,2017年,一项法院判决裁定,银行不能再对信贷余额收费,这通常是在发放贷款之前获得的。为你的房产考虑一个现实的价格范围。为此,请随时咨询可比较的房产。 你的股权 – 你自己的股权能达到多少? 资产净值首先是获得贷款的先决条件。因此,你自己的资本起着主要作用,你应该清楚你想自己投资多少。在大多数情况下,预计会有一笔约为购买价格20%的款项。这一点很重要,这样你就不必在发生突发事件时立即增加贷款金额。贷款人寄希望于借款人对违约的担保。 灵活性 – 尽可能保持你的贷款的灵活性 融资会有很多风险。从突然的收入损失到重新安排的后代。所以你应该确保你的贷款能够灵活地适应自发变化的生活环境。为了确保这一点,确保他们在贷款中可以选择立即还款和不定期还款。最好是安全起见,为可能发生的问题做好准备,这样你就不会在事后遇到你本可以避免的问题。这类风险还包括对你的财产的突然维修或你无法事先计算的计划外开支。了解更多关于融资风险的信息! 负担–你每个月能负担多少钱的还款? 在你决定建筑贷款之前,你应该计算一下你能承受的每月还贷的负担。经验法则是,这不应该超过你每月净收入的40%。这是因为你仍然需要每个月有流动资金,以便能够支付你的其他财务支出。不要为自己计算的太多,以免开支造成每月的短缺。在考虑每月还款率时,也要考虑到你想在多长时间内还清贷款,并使之符合你的愿望。 贷款期限 – 你想在多长时间内还清贷款? 贷款期限是建筑融资的一个重要因素。你应该清楚地知道你想在多长时间内还清贷款。一般来说,期限越短,月还款率就越高。然而,你必须为不可预见的费用做好准备。期限越长,每月的还款率就越低,你就越有机会从银行或信贷机构获得低利率。 建筑融资–适合你情况的融资 如果你想建造自己的四面墙,建筑融资是非常有意义的,因为建筑业主通常无法自行承担这笔款项。然而,有大量的优惠和不同的费率,这就是为什么你需要提前了解到底哪种融资适合你。因此,在你决定融资之前,你应该获得许多报价并进行比较。 要做到这一点,你可以提前使用建筑融资的比较门户网站,并在最后直接从贷款人那里获得报价。确保所有对你很重要的部分都包含在概念中。 金融缓冲器–您安全的保障 在生活中的任何情况下,财务缓冲可能都是一个好主意。但在建造房屋时,这一点尤其重要。无论是在施工期间还是后来搬进新房产后。总有可能出错,或者有些东西会意外损坏。无论是房产、洗衣机等家用电器还是汽车。因此,在建造房屋时,为这种情况做好财务准备是必须的,特别是在贷款和随之而来的每月财务义务之后。你的安全收入也是很重要的一点,因为你应该这样计算,在紧急情况下,你也可以在一定时间内弥补,例如,家里只有一份工资。对你来说,这自动意味着更少的压力和更多的安全。 辅助和后续费用–关注大局 在考虑成本时,也要包括建房后的辅助和后续费用,因为这些往往被遗忘。这些包括,例如,废物和污水处理费用,这是每个建筑商每月支出的一部分。但财产税也是很重要的一点,因为它是对市政当局的财产征收的,城市的居民越多,财产税就越高。 税务方面:房产税务指南。辅助费用还包括保险费用,这对于保护自己不受任何损害是非常重要的。其中最重要的是房主保险和家庭保险。

阅读更多 ›

9个建房技巧:如何为你的新房产融资

在你决定购买你的梦想房产后,出现了正确的融资问题。在这里,你应该让自己了解所有的选择,因为你将不得不在未来的几年里与融资的决定一起生活。因此,请仔细考虑你的决定,并遵循以下提示。 以正确的方式对待融资。购买你的梦想房产 为了接近成功的融资,并真正找到最适合你的融资,你应该考虑几个要点。特别是对于没有经验的人来说,承担债务是一个很大的步骤,所以你应该特别确保你找到合适的报价。下面的提示将帮助你以正确的方式对待融资,并注意一切。你可以在这里找到你要支付的所有费用的清单。房屋建筑和成本。 提示1 – 确定你的起始情况 在你开始搜索之前,你应该详细确定你的预算和要求。这包括居住空间、房间数量、建筑和设备、位置、建筑、当地交通以及与工作场所或学校等重要场所的距离。一旦你确定了你的要求,就要明确你的预算。你能筹集多少股权?同样重要的是,要确定未来的最大月度费用,以及你真正能负担多少。比较你目前每月的固定成本和支出。一旦你建立了一个概述,你将对你可以寻找的东西有一个粗略的概念。 提示2–包括贷款的偿还 租金和利息是真实的成本,但有了还款,钱就被当作一种分期付款的储蓄计划。这意味着你的贷款债务减少,而你的净资产增加。因此,你也应该在计算中包括你每个月必须支付的贷款偿还额。想一想你希望在多少年内还清债务,然后用这个数值来计算。请记住,你每月支付的租金不是投资,而还款仍将每月增加你的净资产。 提示3–找到一个好的地点 在寻找房产时,位置是一个决定性的参数。你应该避免著名的地点或时尚区,因为那里的价格高得不合理。因此,不要寻找今天的时髦地点,而要寻找明天的。这样一来,由于地理位置的原因,你的房产的价值甚至可能在几年内增加。该地点还应该满足其他重要方面。不仅要考虑到与重要商店如超市、药店或邮局的联系,还要考虑到与重要场所如学校或你的工作场所的距离。最好是放弃一个离你工作地点很远的好房产,因为每天的通勤只会花费你的神经和金钱,你可以更好地投资于另一个房产的融资。 提示4 – 尽可能多地比较报价 你要求和比较的报价越多,你的选择就越多,你就越有可能找到你的梦想房产。不要害怕广泛的搜索和看许多房产。不仅要在房产门户网站上搜索,还要在报纸上刊登,询问你的朋友和熟人,并始终保持警惕。从长远来看,你在搜索方面所付出的努力肯定会得到回报。 提示5 – 选择长期融资 长期融资的重要之处在于,你要尽可能长时间地保证低利率。最好是在未来15年或更长时间内。这可以保证你有一个稳定的还款率。根据购买价格,使用20%的资产或更少,选择经典的年金贷款。这项贷款的还款率应该在2%左右。如果它更高,在通货膨胀的情况下,你的回报也会更高。然而,如果它更低,你将无法满足你所需要的一定的还款额,以避免在后续融资中陷入困境。如果你还办理了其他贷款,如补贴贷款,条款必须匹配,否则在出售时你可能会受到提前还款罚款的威胁。 技巧6–获得多项融资优惠 当然,最简单、最直接的做法是直接向银行贷款,通过银行处理融资事宜。然而,不同银行的融资报价有很大差异。出于这个原因,你应该至少得到两个不同的报价,甚至更多,以找出哪个银行为你提供最公平和最好的条件。千万不要忽视贷款是长期的,所以每年节省0.2%的利息对你来说是很大的不同。 提示7 – 避免奢侈 特别是在低利率的情况下,它诱使你购买一个非常特别的东西,有一个独立的建筑,从其他地方脱颖而出的房产。当然,拥有一个单独的、别人没有的财产是一种伟大的感觉。然而,你不应该被表象所蒙蔽。即使由于迷你利率,你可以买得起XXXX的房子,你也应该始终牢记自己的要求。一所大房子是一个很大的工作,吞噬了很多钱,而这一切只是为了让你拥有你不需要的房间?在寻找房产时,最好是脚踏实地,利用利率优势省钱或实现梦想,比如在花园里有自己的游泳池,而不是购买一个你并不真正需要的房产。 提示8 – 不要回避债务 负债是一个重大的决定,但如果你选择一个 “好的债务”,你最终实际上会获得金钱。房屋融资是这些 “好学校 “之一,因为你可以节省住房成本,并很好地保护自己免受通货膨胀的影响。你最终获得的是真正的财富,而不是像投资消费品那样失去任何财富。为此,不要太快还款,坚持初始还款额为2%,期限为15年。这样,你就不必担心利率上升的问题。 技巧9–在租金越来越贵的时候购买 如果租房比买类似的房产更贵,从长远来看,值得买房而不是租房。如果贷款的利率很低,通常从购买的那天起就是如此。一个小例子来说明这一点。 他们住在一个100平方米的公寓里,以租赁的方式生活。你的月租金是880欧元净冷。对你来说,这是一个很好的价格,在一个好的位置上有一个很好的单位,但你正在考虑搬到一个公寓的想法。你不希望在扩张的过程中,在相当的位置找到同样大小的公寓。包括辅助购买费用在内的购买价格为30万欧元。你可以筹集50,000欧元的股本,所以你需要250,000欧元的贷款。你以2%的利率计算,这意味着你一开始就必须每年支付5000欧元的利息。计算下来,你必须每月支付417欧元。乍一看,这比你现在的租金要少得多。但不要忘记维护和物业经理的费用。为此,每月多计算150欧元。你现在每月的费用是567欧元/月。因此,你每个月可以节省313欧元,每年可以节省3756欧元,否则你就会花在寒冷的租金上。就你自己的资本而言,你实现了每年7.5%的丰厚回报,而且是免税的!正如你所看到的,这已经很值得了。将此与以下情况进行比较:如果你只是将你的资产放在一个储蓄账户中,你只能得到1%的利息,而你还必须为此缴税。这个例子很快表明,与租房相比,购房对你来说是值得的。

阅读更多 ›
© Lukinski | by CXMXO | Imprint
DE|EN|FR|ES|NL|IT|RU|TR|CN
Private Jet One来自Lukinski的新品预订航班预订航班